Prohlížeč není podporován

Doporučujeme Google Chrome

Přejít k obsahu webu
 | Blog

Odpovědnost v běžném životě a v práci: kdy pomůže které pojištění

Stačí chvilka nepozornosti a škoda je na světě. Dítě v obchodě shodí televizi, pes vběhne cyklistovi pod kola, vytopíte sousedy nebo v práci poškodíte služební notebook. I zdánlivě běžná nehoda pak může přijít draho. Proto se vyplatí mít takzvanou pojistku na blbost. Pojďme si vysvětlit, kdy se hodí pojištění odpovědnosti občana v běžném občanském životě a kdy dává smysl myslet i na pojištění odpovědnosti zaměstnance.

Autor: Redakce ČPP

Kdy pomůže pojištění odpovědnosti občana

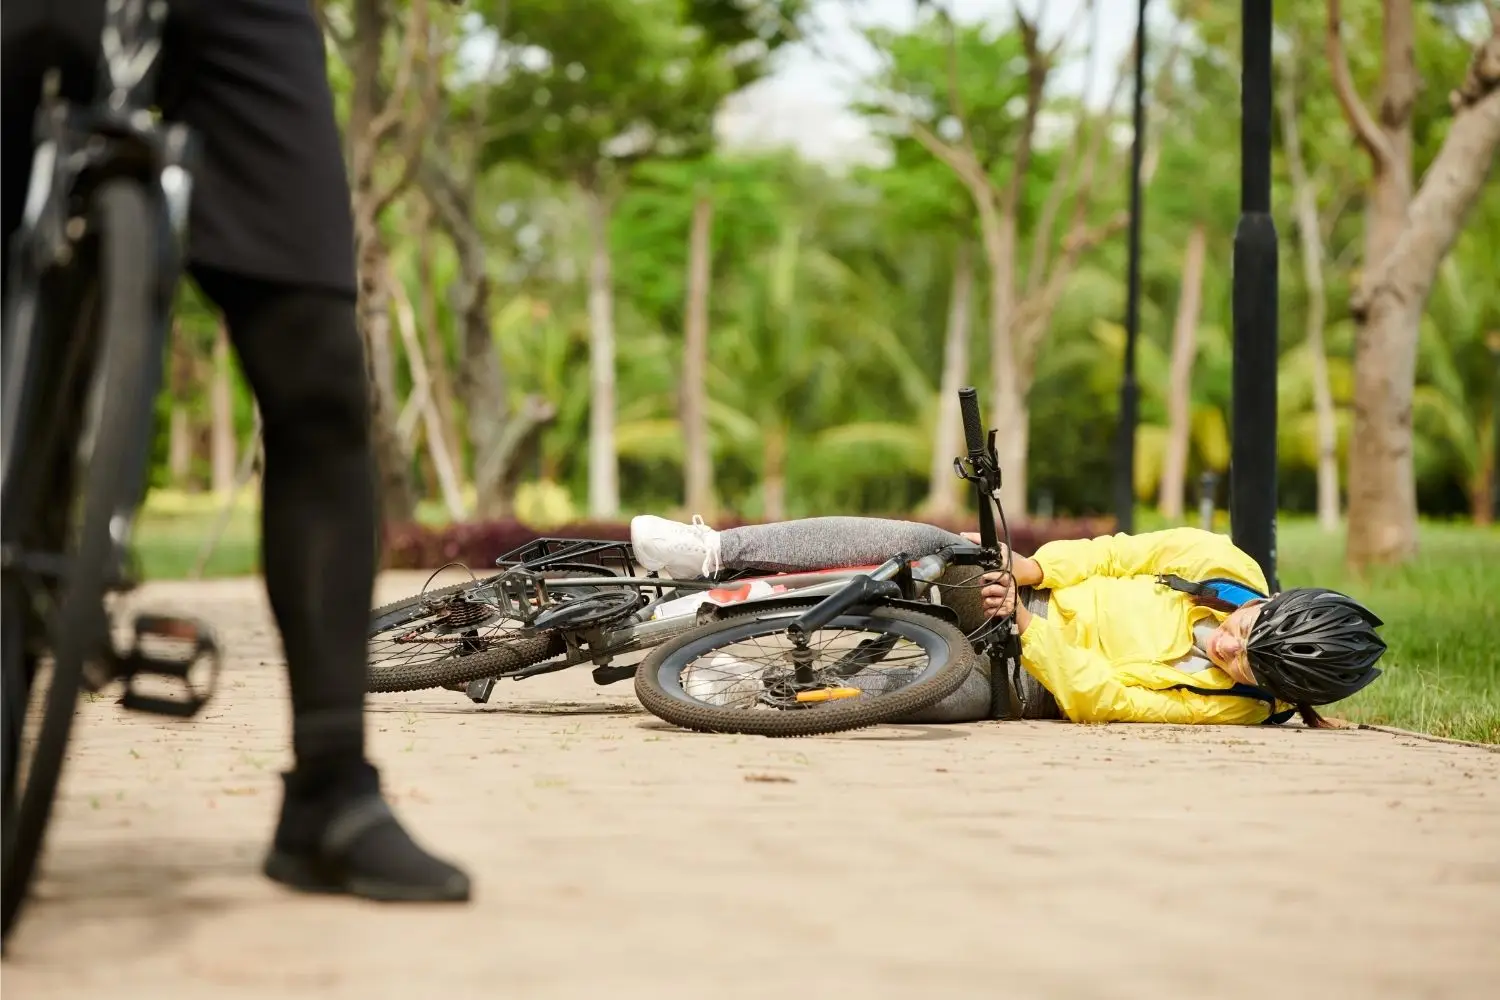
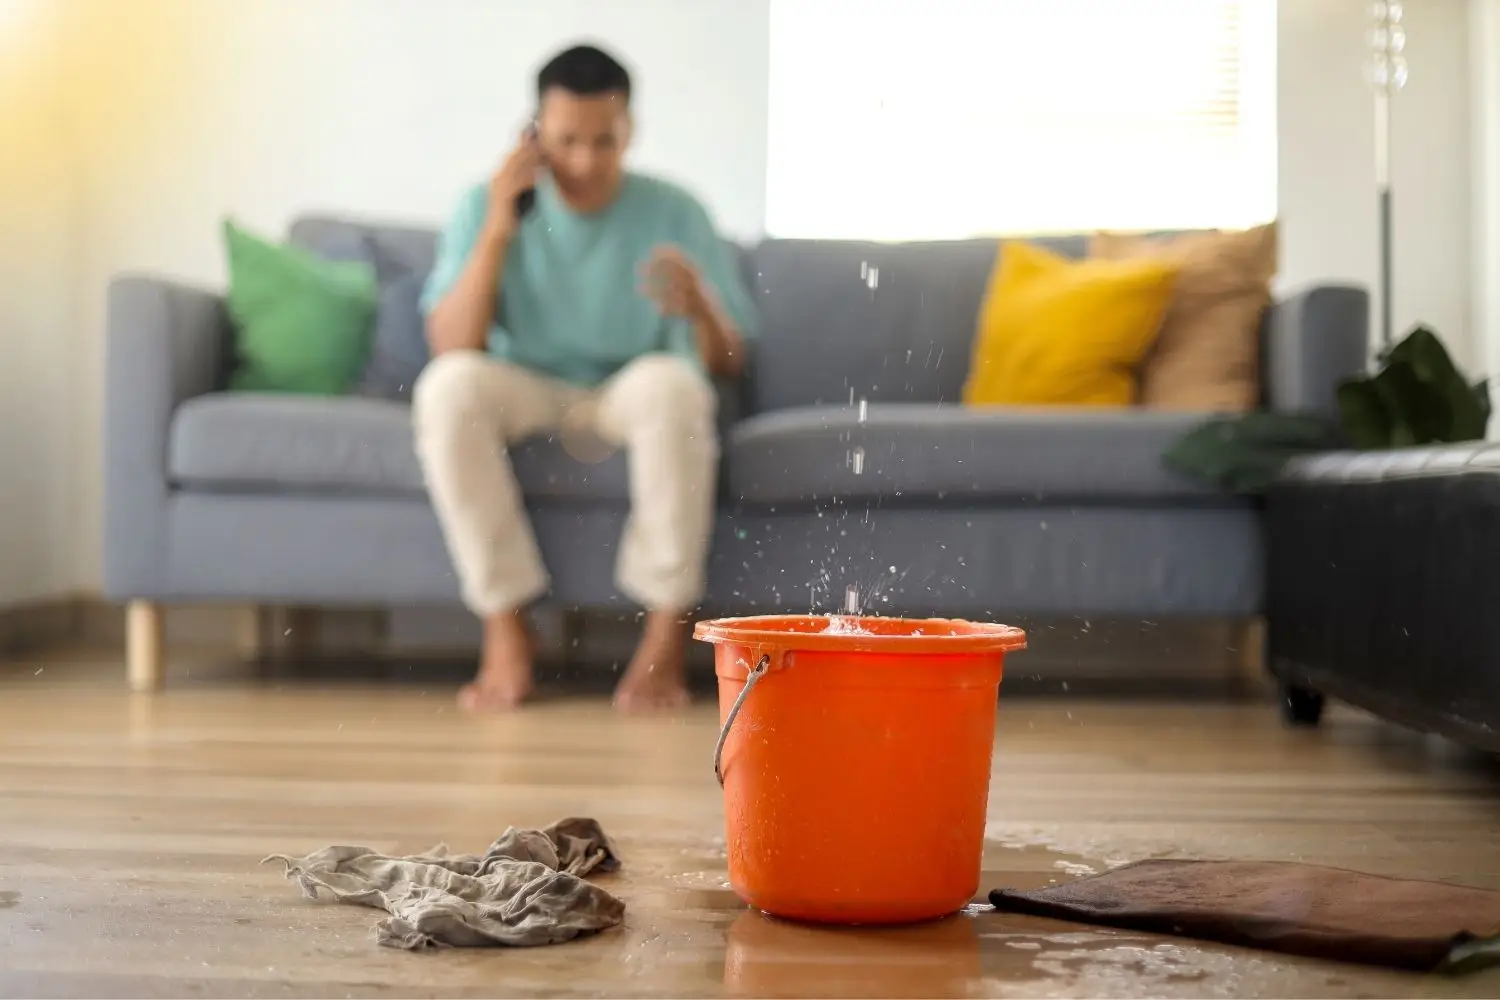
Pojištění občanské odpovědnosti se hodí tehdy, když neúmyslně způsobíte škodu nebo jinou újmu někomu jinému. Typicky může jít o vytopený byt souseda, zničené zboží v obchodě nebo nehodu při jízdě na kole.

Pojištění se vztahuje i na další členy společného obydlí, například osoby příbuzné v přímé linii, manžela či manželku nebo děti do 26 let, a také na osoby zaměstnané nebo vypomáhající v domácnosti. Pomoci může také u škod, které způsobí domácí mazlíček. Třeba když pes při venčení porazí cyklistu, pokouše cizí osobu nebo poškodí cizí majetek.

U ČPP je možné pojištění odpovědnosti sjednat také v rámci pojištění majetku a odpovědnosti DOMEX+. To kromě odpovědnosti chrání také domácnost, stavbu a jejich vybavení. Součástí je i nonstop domácí asistence, která pomůže například při zabouchnutých dveřích, výpadku elektřiny nebo havárii vody.

Michal Šimon, manažer neživotního pojištění v ČPP

I malá nehoda se může prodražit

U odpovědnosti často platí, že i malá nepozornost může mít velké následky. Zapomenutý otevřený kohoutek u vany může skončit vytopeným bytem sousedů a škodou za desítky tisíc korun. Pes, který vběhne do silnice, může způsobit dopravní nehodu. Pád člověka po srážce na kole může vést k dlouhé léčbě, pracovní neschopnosti nebo trvalým následkům.

U běžných škod na majetku se částky často pohybují v tisících až stovkách tisíc korun. Jakmile se ale poškodí nemovitost nebo dojde ke zranění, náklady rychle rostou. Do náhrady se totiž nepočítá jen samotná oprava nebo léčba, ale také bolestné, ušlý příjem nebo dlouhodobé následky.

I proto je dobré nepodceňovat limit pojistného plnění. V ČPP je možné u pojištění odpovědnosti občana volit limity od 2 do 50 milionů korun. Pojištění si tak nastavíte přesně podle svých potřeb.

Co když škodu způsobíte v práci?

V práci stačí jeden nešťastný moment a škoda může vzniknout během chvíle. Poškodíte služební notebook, telefon, stroj, zboží nebo jinou věc, kterou vám zaměstnavatel svěřil k výkonu práce. V takové situaci nejde o běžnou občanskou odpovědnost, ale o odpovědnost zaměstnance za škodu způsobenou zaměstnavateli.
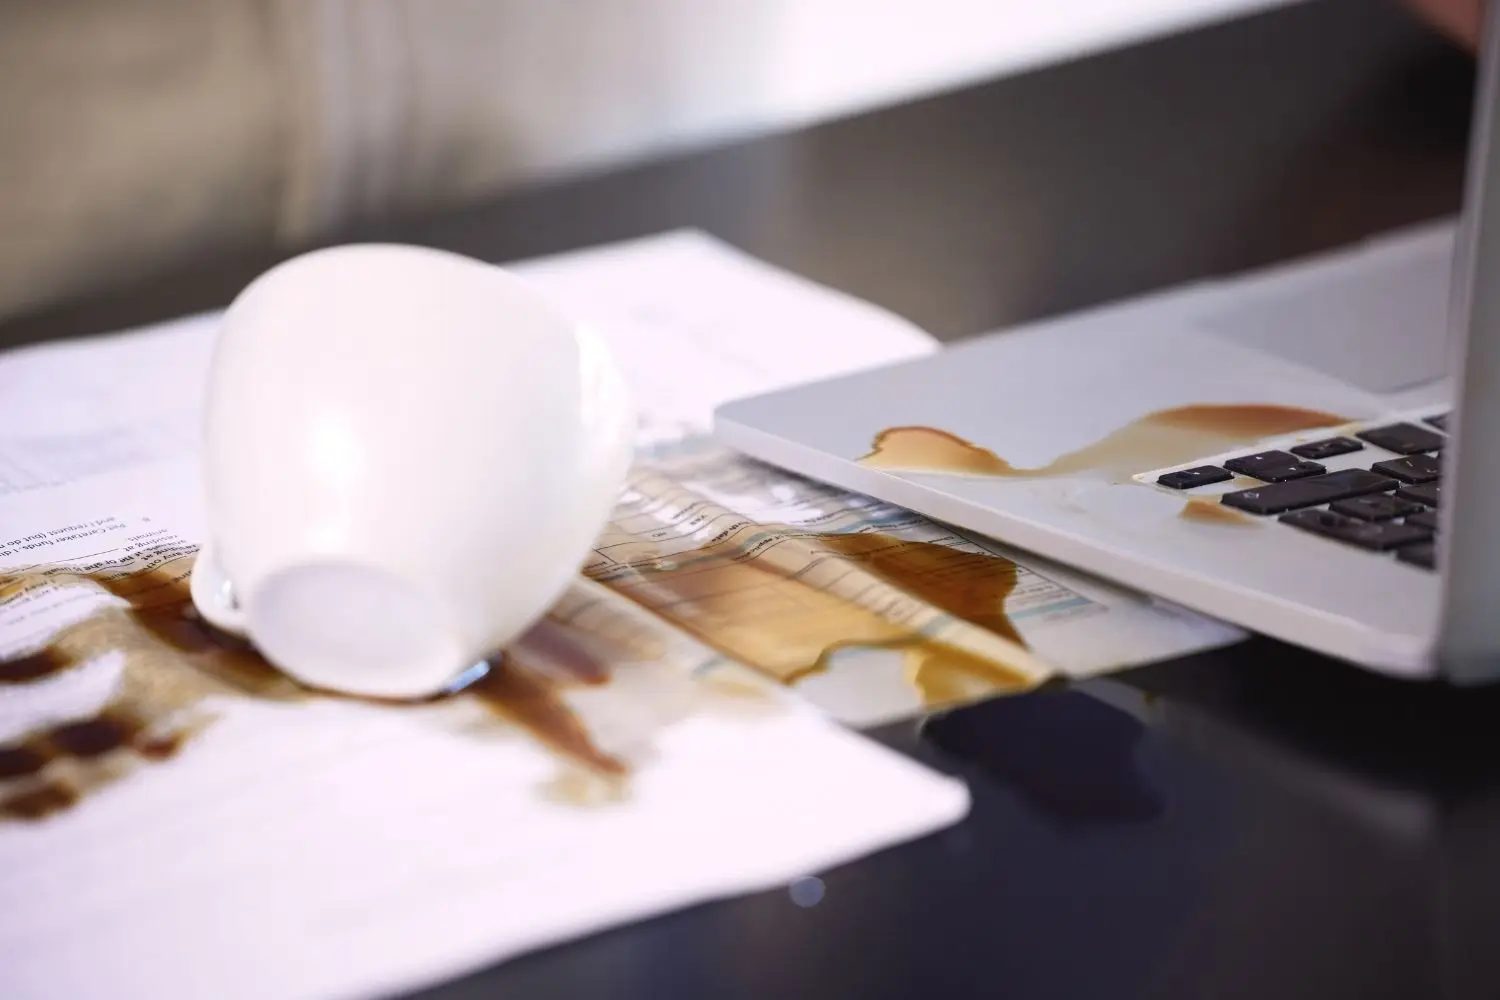
Pokud při plnění pracovních úkolů nebo v přímé souvislosti s nimi způsobíte škodu, za kterou odpovídáte, může po vás zaměstnavatel požadovat její náhradu až do výše 4,5násobku průměrného měsíčního výdělku. U vyšších příjmů nebo dražšího vybavení tak může jít o částku, která výrazně zasáhne do rodinného rozpočtu.

Právě pro tyto situace je určené pojištění odpovědnosti zaměstnance při výkonu povolání ZAMEX. Pojištění lze sjednat také pro státní zaměstnance nebo studenty. U ČPP si můžete zvolit limit pojistného plnění od 100 tisíc až do 1 milionu korun. Územní rozsah pojištění zahrnuje Českou republiku, Evropu a celý svět s výjimkou USA a Kanady.

Pojištění lze rozšířit také o připojištění některých dalších rizik, například pro zaměstnance pracující na dohodu o provedení práce nebo dohodu o pracovní činnosti. Pokud při práci používáte vozidlo, vybíráte zároveň kategorii podle způsobu jeho využití – neridič, občasný řidič nebo řidič z povolání. Pojistnou smlouvu může pro své zaměstnance uzavřít i samotný zaměstnavatel.
Jak vybrat správné pojištění

Při výběru pojištění odpovědnosti je dobré začít u toho, s jakými situacemi se běžně setkáváte. Máte děti, psa, jezdíte na kole, sportujete nebo často cestujete? Pak dává smysl myslet na pojištění odpovědnosti občana.

Pokud při práci používáte nebo máte od zaměstnavatele svěřené věci, jako je například pracovní notebook, telefon nebo jiné vybavení, vyplatí se zvážit také pojištění odpovědnosti zaměstnance při výkonu povolání ZAMEX.

Správně nastavené pojištění vám může poskytnout klid, že na případnou škodu nezůstanete sami.